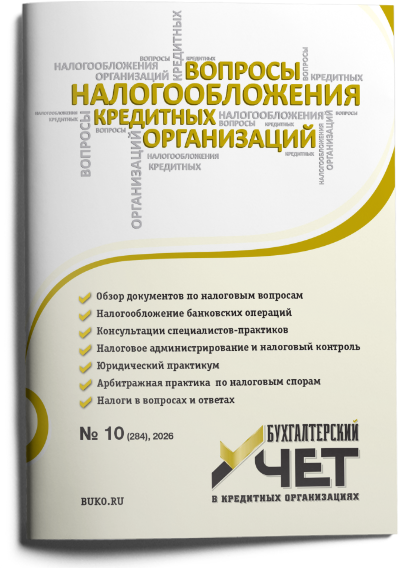
Вопросы налогообложения кредитных организаций
Издается с 2001 года.
Специализированное издание, посвященное различным аспектам налогообложения банковских операций.
Ежемесячное издание.
Предоставляется только юридическим лицам.
Издание не выпускается и не распространяется в электронном виде.
Вышел из печати выпуск № 10, 2026.
Основные темы журнала
- Обзор законодательных и нормативных актов
- Налог на прибыль
- НДФЛ
- Налог на добавленную стоимость
- Вопрос-ответ
- Ситуация из практики
- Страховые взносы
- Юридический практикум
- Комментарий к официальным документам
- Арбитражная практика
- Налоговый календарь
Аудитория журнала
- Бухгалтерия банка
- Специалисты по налогообложению банковских операций
- Аудиторы кредитных организаций
- Налоговые консультанты
- Юристы
Ноябрь 2026 года
Декабрь 2026 года
Артемьева Н. В., партнер, директор по аудиту НФО ООО «АКГ «Листик и Партнеры»
Бойко Г. А., консультант по налогам
В статье рассматриваются возникающие у кредитных организаций вопросы по применению норм Налогового кодекса РФ, в частности гл. 25 НК РФ.
АКГ «Коллегия Налоговых Консультантов»
Мясников О. А., налоговый консультант, канд. юрид. наук
Иногда контрагенты банков нарушают свои обязательства. При этом у кредитной организации возникает право потребовать неустойку за неисполнение партнером условий договора. Для целей налогообложения эта неустойка признается внереализационным доходом банка. Рассмотрим особенности признания кредитной организацией такого дохода в налоговом учете.
Горюнов В. А., адвокатское бюро «Силаев, Кузин и Партнеры»
Продолжаем рассматривать практику применения норм налогового законодательства Российской Федерации по вопросам извлечения налогоплательщиками налоговой выгоды.
АКГ «Коллегия Налоговых Консультантов»
Разумова И. В., ведущий эксперт по бухучету и налогообложению компании «КонсультантПлюс», советник государственной гражданской службы РФ третьего класса
Для целей налогообложения прибыли бухгалтеру важно правильно определить, какие работы провела организация: ремонт основных средств или их модернизацию (реконструкцию). От этого выбора зависит учет затрат на выполнение данных работ. Затраты на ремонт объектов сразу списывают в прочие расходы, связанные с производством и реализацией, либо за счет резерва на ремонт, если организация его создавала. Затраты на модернизацию, реконструкцию и тому подобное, как правило, списывают посредством начисления амортизации.
Неверная классификация расходов может привести не только к искажению показателей бухгалтерской (финансовой) отчетности, но и к ошибкам в исчислении налогов, в частности налога на прибыль организаций и налога на имущество организаций.
Чтобы минимизировать риски доначисления налогов по результатам налоговых проверок, рассмотрим на примерах из судебной практики, как классифицировали затраты проверяющие и как это оценивали суды.
Однако прежде чем перейти к практике, остановимся на теории и разъяснениях ведомств.
АКГ «Коллегия Налоговых Консультантов»
№ 9, 2026 Содержание
№ 8, 2026 Содержание
№ 7, 2026 Содержание
№ 6, 2026 Содержание
№ 5, 2026 Содержание
№ 4, 2026 Содержание
№ 3, 2026 Содержание
№ 2, 2026 Содержание
№ 1, 2026 Содержание
№ 12, 2025 Содержание
№ 11, 2025 Содержание
№ 10, 2025 Содержание
№ 9, 2025 Содержание
№ 8, 2025 Содержание
№ 7, 2025 Содержание
№ 6, 2025 Содержание
№ 5, 2025 Содержание
№ 4, 2025 Содержание
№ 3, 2025 Содержание
№ 2, 2025 Содержание
№ 1, 2025 Содержание
№ 12, 2024 Содержание
№ 11, 2024 Содержание
№ 10, 2024 Содержание
№ 9, 2024 Содержание
№ 8, 2024 Содержание
№ 7, 2024 Содержание
№ 6, 2024 Содержание
№ 5, 2024 Содержание
№ 4, 2024 Содержание
№ 3, 2024 Содержание
№ 2, 2024 Содержание
№ 1, 2024 Содержание
№ 12, 2023 Содержание
№ 11, 2023 Содержание
№ 10, 2023 Содержание
№ 9, 2023 Содержание
№ 8, 2023 Содержание
№ 7, 2023 Содержание
№ 6, 2023 Содержание
№ 5, 2023 Содержание
№ 4, 2023 Содержание
№ 3, 2023 Содержание
№ 2, 2023 Содержание
№ 1, 2023 Содержание
№ 12, 2022 Содержание
№ 11, 2022 Содержание
№ 10, 2022 Содержание
№ 9, 2022 Содержание
№ 8, 2022 Содержание
№ 7, 2022 Содержание
№ 6, 2022 Содержание
№ 5, 2022 Содержание
№ 4, 2022 Содержание
№ 3, 2022 Содержание
№ 2, 2022 Содержание
№ 1, 2022 Содержание
№ 12, 2021 Содержание
№ 11, 2021 Содержание
№ 10, 2021 Содержание
№ 9, 2021 Содержание
№ 8, 2021 Содержание
№ 7, 2021 Содержание
№ 6, 2021 Содержание
№ 5, 2021 Содержание
№ 4, 2021 Содержание
№ 3, 2021 Содержание
№ 2, 2021 Содержание
№ 1, 2021 Содержание
№ 12, 2020 Содержание
№ 11, 2020 Содержание
№ 10, 2020 Содержание
№ 9, 2020 Содержание
№ 8, 2020 Содержание
№ 7, 2020 Содержание
№ 6, 2020 Содержание
№ 5, 2020 Содержание
№ 4, 2020 Содержание
№ 3, 2020 Содержание
№ 2, 2020 Содержание
№ 1, 2020 Содержание
№ 12, 2019 Содержание
№ 11, 2019 Содержание
№ 10, 2019 Содержание
№ 9, 2019 Содержание
№ 8, 2019 Содержание
№ 7, 2019 Содержание
№ 6, 2019 Содержание
№ 5, 2019 Содержание
№ 4, 2019 Содержание
№ 3, 2019 Содержание
№ 2, 2019 Содержание
№ 1, 2019 Содержание
№ 12, 2018 Содержание
№ 11, 2018 Содержание
№ 10, 2018 Содержание
№ 9, 2018 Содержание
№ 8, 2018 Содержание
№ 7, 2018 Содержание
№ 6, 2018 Содержание
№ 5, 2018 Содержание
№ 4, 2018 Содержание
№ 3, 2018 Содержание
№ 2, 2018 Содержание
№ 1, 2018 Содержание
№ 12, 2017 Содержание
№ 11, 2017 Содержание
№ 10, 2017 Содержание
№ 9, 2017 Содержание
№ 8, 2017 Содержание
№ 7, 2017 Содержание
№ 6, 2017 Содержание
№ 5, 2017 Содержание
№ 4, 2017 Содержание
№ 3, 2017 Содержание
№ 2, 2017 Содержание
№ 1, 2017 Содержание
№ 12, 2016 Содержание
№ 11, 2016 Содержание
№ 10, 2016 Содержание
№ 9, 2016 Содержание
№ 8, 2016 Содержание
№ 7, 2016 Содержание
№ 6, 2016 Содержание
№ 5, 2016 Содержание
№ 4, 2016 Содержание
№ 3, 2016 Содержание
№ 2, 2016 Содержание
№ 1, 2016 Содержание
№ 12, 2015 Содержание
№ 11, 2015 Содержание
№ 10, 2015 Содержание
№ 9, 2015 Содержание
№ 8, 2015 Содержание
№ 7, 2015 Содержание
№ 6, 2015 Содержание
№ 5, 2015 Содержание
№ 4, 2015 Содержание
№ 3, 2015 Содержание
№ 2, 2015 Содержание
№ 1, 2015 Содержание
| Тип издания | 2027 г. | 1 полугодие 2027 г. | 2 полугодие 2026 г. | Количество |
|---|---|---|---|---|
| Печатный журнал |
Плательщик *
Варианты доставки:
Адрес и индекс доставки
ПродолжитьПлательщик: