Бухгалтерский учет в кредитных организациях
Издается с 1998 года.
Ведущее издание в области банковского бухгалтерского учета.
Рекомендуется для широкого использования в качестве методологического издания в структурах бухгалтерии банка, службы внутреннего контроля, управлений методологии, отчетности, налогового учета и иными подразделениями кредитной организации.
Ежемесячное издание.
Предоставляется только юридическим лицам.
Издание не выпускается и не распространяется в электронном виде.
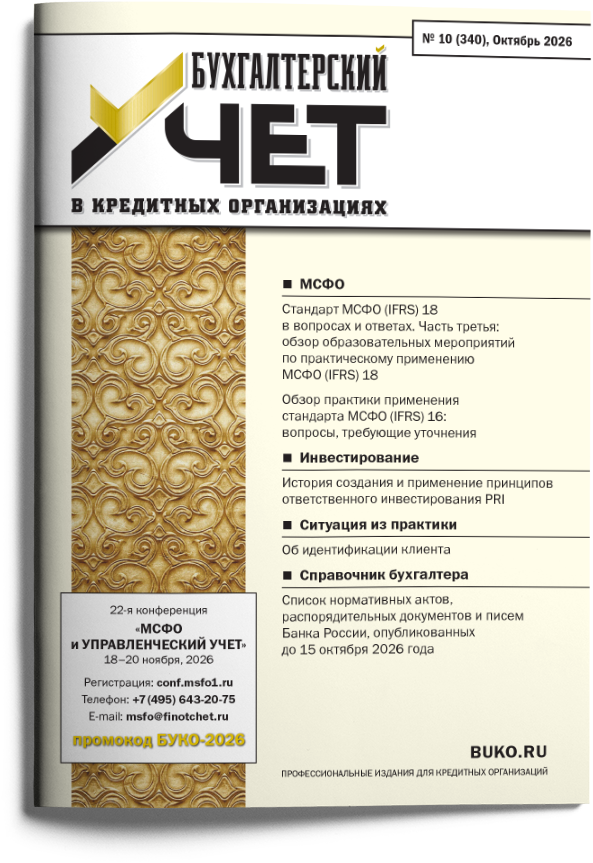
Готовится к выходу из печати выпуск № 10, 2026.
Основные темы журнала
- Обзор законодательных и нормативных актов
- Доверительное управление
- Кассовые операции
- Актуальные вопросы налогообложения
- Вопрос-ответ
- Ситуация из практики
- Страховые взносы
- Безналичные операции
- Учет пластиковых карт
- Кредитные операции
- Депозитарный учет
- Срочные сделки
- Комментарий к официальным документам
- Справочник бухгалтера
- Юридическая консультация
Аудитория журнала
- Бухгалтерия кредитных организаций
- Операционные подразделения
- Специалисты по налогообложению банковских операций
- Банковские методологи
- Аудиторы кредитных организаций
- Налоговые консультанты
- Юристы
Артемьева Н. В., партнер, директор по аудиту НФО ООО «АКГ «Листик и Партнеры»
Публикуем ответы Банка России на вопросы кредитных организаций, связанные с формированием резервов на возможные потери по ссудам в соответствии с Положением Банка России от 28 июня 2017 года № 590‑П «О порядке формирования кредитными организациями резервов на возможные потери по ссудам, ссудной и приравненной к ней задолженности». Ответы размещены на официальном сайте регулятора.
АКГ «Коллегия Налоговых Консультантов»
Чунихина Т. Ю., FCCA, магистр,исследователь в области экономических наук
В статье продолжаем рассматривать в формате вопросов и ответов основные положения стандарта МСФО (IFRS) 18 «Представление и раскрытие информации в финансовой отчетности».
В июне 2024 года EFRAG2 провела образовательные мероприятия по тематикеприменения стандарта МСФО (IFRS) 18 с участием представителей Совета по МСФО. Участники образовательных мероприятий обсудили новый стандарт, поделились своими взглядами на практическое применение новых положений, а также задали вопросы.
В статье представлен краткий обзор данных мероприятий, а также ссылки на источники информации о них в оригинале и соответствующие презентации представителей Совета по МСФО.
Чёмова Е. А., управляющий директор, Банк ГПБ (АО), FCCA, аттестованный аудитор, канд. экон. наук
Стандарты финансовой отчетности МСФО не остаются неизменными, они совершенствуются в ответ на происходящие изменения в экономике и бизнес-среде, сохраняя баланс интересов пользователей и составителей финансовой отчетности.
Стандарт МСФО (IFRS) 16 «Аренда», Стандарт) существенным образом изменил не только сам порядок учета операций аренды арендатором, но и подход к лежащим в основе порядка учета аренды оценкам и допущениям.
Лучшим мерилом любой инициативы является практика ее применения: насколько она едина и позволяет достичь тех целей, которые стояли перед разработчиками Стандарта. С 1 января 2019 года, когда стандарт МСФО (IFRS) 16 официально вступил в силу, прошло достаточно времени, чтобы понять и оценить, насколько те или иные требования Стандарта достигают поставленной цели, ясны, применяются единообразно, могут использоваться без чрезмерных затрат и усилий.
В статье рассматриваются те требования, которые вызывают вопросы практического применения, а также показано наше видение решения. Статья основана на комментариях к обзору практики применения стандарта МСФО (IFRS) 16, направленных в Совет по МСФО.
Саблина Н. И., АССА Advanced Diploma in Accounting and Business, консультант по МСФО
В целях развития практик ответственного инвестирования Банк России рекомендует российским финансовым организациям — институциональным инвесторам применять актуализированные принципы ответственного инвестирования. В статье рассматриваются история создания и применение принципов ответственного инвестирования PRI.
Бойко Г. А., налоговый консультант
АКГ «Коллегия Налоговых Консультантов»
Горюнов В. А., юрист
Меры административной ответственности по части 1 ст. 15.25 Кодекса РФ об административных правонарушениях в настоящее время широко используются в практической деятельности контролирующих органов. Большое число административных штрафов, налагаемых на основании этой нормы права, а также нередко их значительный размер обеспечивают актуальность обобщения правоприменительной практики данной нормы закона. Этому посвящена публикация.
Анонс материалов журнала «Вопросы налогообложения кредитных организаций» № 10 (284), октябрь 2026 года
№ 9, 2026 Содержание
№ 8, 2026 Содержание
№ 7, 2026 Содержание
№ 6, 2026 Содержание
№ 5, 2026 Содержание
№ 4, 2026 Содержание
№ 3, 2026 Содержание
№ 2, 2026 Содержание
№ 1, 2026 Содержание
№ 12, 2025 Содержание
№ 11, 2025 Содержание
№ 10, 2025 Содержание
№ 9, 2025 Содержание
№ 8, 2025 Содержание
№ 7, 2025 Содержание
№ 6, 2025 Содержание
№ 5, 2025 Содержание
№ 4, 2025 Содержание
№ 3, 2025 Содержание
№ 2, 2025 Содержание
№ 1, 2025 Содержание
№ 12, 2024 Содержание
№ 11, 2024 Содержание
№ 10, 2024 Содержание
№ 9, 2024 Содержание
№ 8, 2024 Содержание
№ 7, 2024 Содержание
№ 6, 2024 Содержание
№ 5, 2024 Содержание
№ 4, 2024 Содержание
№ 3, 2024 Содержание
№ 2, 2024 Содержание
№ 1, 2024 Содержание
№ 12, 2023 Содержание
№ 11, 2023 Содержание
№ 10, 2023 Содержание
№ 9, 2023 Содержание
№ 8, 2023 Содержание
№ 7, 2023 Содержание
№ 6, 2023 Содержание
№ 5, 2023 Содержание
№ 4, 2023 Содержание
№ 3, 2023 Содержание
№ 2, 2023 Содержание
№ 1, 2023 Содержание
№ 12, 2022 Содержание
№ 11, 2022 Содержание
№ 10, 2022 Содержание
№ 9, 2022 Содержание
№ 8, 2022 Содержание
№ 7, 2022 Содержание
№ 6, 2022 Содержание
№ 5, 2022 Содержание
№ 4, 2022 Содержание
№ 3, 2022 Содержание
№ 2, 2022 Содержание
№ 1, 2022 Содержание
№ 12, 2021 Содержание
№ 11, 2021 Содержание
№ 10, 2021 Содержание
№ 9, 2021 Содержание
№ 8, 2021 Содержание
№ 7, 2021 Содержание
№ 6, 2021 Содержание
№ 5, 2021 Содержание
№ 4, 2021 Содержание
№ 3, 2021 Содержание
№ 2, 2021 Содержание
№ 1, 2021 Содержание
№ 12, 2020 Содержание
№ 11, 2020 Содержание
№ 10, 2020 Содержание
№ 9, 2020 Содержание
№ 8, 2020 Содержание
№ 7, 2020 Содержание
№ 6, 2020 Содержание
№ 5, 2020 Содержание
№ 4, 2020 Содержание
№ 3, 2020 Содержание
№ 2, 2020 Содержание
№ 1, 2020 Содержание
№ 12, 2019 Содержание
№ 11, 2019 Содержание
№ 10, 2019 Содержание
№ 9, 2019 Содержание
№ 8, 2019 Содержание
№ 7, 2019 Содержание
№ 6, 2019 Содержание
№ 5, 2019 Содержание
№ 4, 2019 Содержание
№ 3, 2019 Содержание
№ 2, 2019 Содержание
№ 1, 2019 Содержание
№ 12, 2018 Содержание
№ 11, 2018 Содержание
№ 10, 2018 Содержание
№ 9, 2018 Содержание
№ 8, 2018 Содержание
№ 7, 2018 Содержание
№ 6, 2018 Содержание
№ 5, 2018 Содержание
№ 4, 2018 Содержание
№ 3, 2018 Содержание
№ 2, 2018 Содержание
№ 1, 2018 Содержание
№ 12, 2017 Содержание
№ 11, 2017 Содержание
№ 10, 2017 Содержание
№ 9, 2017 Содержание
№ 8, 2017 Содержание
№ 7, 2017 Содержание
№ 6, 2017 Содержание
№ 5, 2017 Содержание
№ 4, 2017 Содержание
№ 3, 2017 Содержание
№ 2, 2017 Содержание
№ 1, 2017 Содержание
№ 12, 2016 Содержание
№ 11, 2016 Содержание
№ 10, 2016 Содержание
№ 9, 2016 Содержание
№ 8, 2016 Содержание
№ 7, 2016 Содержание
№ 6, 2016 Содержание
№ 5, 2016 Содержание
№ 4, 2016 Содержание
№ 3, 2016 Содержание
№ 2, 2016 Содержание
№ 1, 2016 Содержание
№ 12, 2015 Содержание
№ 11, 2015 Содержание
№ 10, 2015 Содержание
№ 9, 2015 Содержание
№ 8, 2015 Содержание
№ 7, 2015 Содержание
№ 6, 2015 Содержание
№ 5, 2015 Содержание
№ 4, 2015 Содержание
№ 3, 2015 Содержание
№ 2, 2015 Содержание
№ 1, 2015 Содержание
| Тип издания | 2027 г. | 1 полугодие 2027 г. | 2 полугодие 2026 г. | Количество |
|---|---|---|---|---|
| Печатный журнал |
Плательщик *
Варианты доставки:
Адрес и индекс доставки
ПродолжитьПлательщик: